Wero, AWS et la souveraineté des paiements : ce que le déploiement français de mai 2026 révèle vraiment

En mai 2026, le paysage des paiements en France a connu une transformation significative grâce au déploiement de Wero, un système de paiement soutenu par AWS (Amazon Web Services). Ce développement met en lumière des aspects cruciaux de la souveraineté numérique et des innovations dans le domaine des paiements. Cet article explore ces changements et leurs implications pour les consommateurs, les entreprises et la souveraineté nationale.

Introduction à Wero et AWS

Wero est une plateforme de paiement qui utilise les infrastructures d’Amazon Web Services. Sa mission est de fournir des transactions sûres et rapides. En France, l’adoption de Wero répond à une demande croissante de solutions de paiement modernes et efficaces. AWS, en tant que leader mondial des services cloud, offre une base technologique solide qui est essentielle pour garantir la sécurité et la fiabilité des transactions.

Contexte et Importance de la Souveraineté Numérique

La souveraineté numérique est cruciale pour les pays cherchant à protéger leurs données et infrastructures. En France, cette question est d’autant plus centrale à la lumière des réglementations de l’Union européenne, telles que le RGPD, qui visent à protéger les données des citoyens.

Le déploiement de Wero, en partenariat avec AWS, soulève des questions sur la dépendance technologique vis-à-vis des entreprises étrangères. Cependant, il offre aussi des opportunités pour renforcer la position de la France dans le secteur du paiement numérique, tout en respectant la souveraineté numérique.

Les Avantages du Système de Paiement Wero

Wero offre plusieurs avantages distincts par rapport aux systèmes de paiement traditionnels. Premièrement, il améliore la sécurité des transactions grâce à l’utilisation de technologies de pointe d’AWS. Ensuite, Wero réduit le temps de traitement des transactions, offrant une expérience utilisateur plus fluide et rapide.

Sécurité Renforcée

La sécurité est un élément central pour Wero. AWS fournit une infrastructure robuste, réputée pour sa fiabilité. Cela garantit que les transactions sont protégées contre les menaces en ligne, minimisant ainsi les risques de fraude.

Efficacité et Rapidité

Les consommateurs français peuvent désormais effectuer des paiements quasi instantanés. Ce gain de temps est crucial dans une économie où la rapidité des transactions peut déterminer le succès commercial.

Intégration avec les Entreprises Locales

Wero encourage également l’intégration avec les entreprises locales. Ce partenariat soutient les commerces français dans leur transition vers des solutions numériques, stimulant ainsi l’économie locale.
Les Défis du Déploiement

Malgré ses avantages, le déploiement de Wero présente des défis. La dépendance envers AWS peut être perçue comme un risque potentiel pour la souveraineté numérique, en raison du contrôle étranger sur l’infrastructure de données.

Dépendance Technologique

L’un des principaux défis est la dépendance de la France à l’égard des technologies étrangères. Cette dépendance peut poser des problèmes si des différends politiques ou économiques surviennent, pouvant affecter l’accès aux services AWS.

Conformité aux Réglementations

Assurer la conformité aux réglementations européennes est un autre défi. Wero doit constamment s’adapter pour respecter les lois strictes sur la protection des données, ce qui nécessite des mises à jour et des investissements technologiques continus.

Implications pour le Marché Français

L’introduction de Wero a des implications profondes sur le marché français. Les petites et moyennes entreprises (PME) peuvent bénéficier de la technologie avancée d’AWS, ce qui accélère leur digitalisation. De plus, les consommateurs bénéficient d’un plus grand éventail de services de paiement sécurisés.

L’amélioration de l’efficacité des paiements pourrait également stimuler l’économie française. Avec des transactions plus sécurisées et rapides, les consommateurs sont plus enclins à utiliser des solutions numériques, augmentant ainsi le volume des transactions électroniques.

L’Avenir des Paiements en France

Le déploiement de Wero n’est que le début d’une transformation continue dans le secteur des paiements numériques en France. À l’avenir, on peut s’attendre à davantage d’innovations qui continueront à blinder la place de la France dans le monde numérique.

Investissements dans la Technologie

Avec le succès initial de Wero, il est probable que la France investisse davantage dans des technologies locales pour réduire sa dépendance. Ces investissements renforceront l’infrastructure numérique nationale.

Impact sur le Conseil en Systèmes de Paiement

Les entreprises de conseil en systèmes de paiement, telles que Upware, jouent un rôle clé en aidant les entreprises à naviguer dans ces nouvelles technologies. Elles peuvent fournir des conseils précieux pour intégrer des solutions comme Wero, tout en assurant la conformité réglementaire.
Conclusion

Le déploiement de Wero en mai 2026 a marqué un tournant dans le paysage des paiements en France. Tandis que la collaboration avec AWS offre des avantages indéniables, elle soulève également des questions sur la souveraineté numérique. Néanmoins, ce développement est une étape essentielle pour moderniser et sécuriser les transactions financières dans le pays.

Les avantages apportés par des systèmes comme Wero continueront de façonner le marché français. Avec une attention accrue sur la sécurité des données et l’évolutivité, la France est bien préparée pour affronter les défis futurs du secteur numérique. La quête de la souveraineté numérique prendra du temps, mais avec des acteurs technologiques puissants, la France est sur la bonne voie pour renforcer sa position dans l’écosystème mondial des paiements.
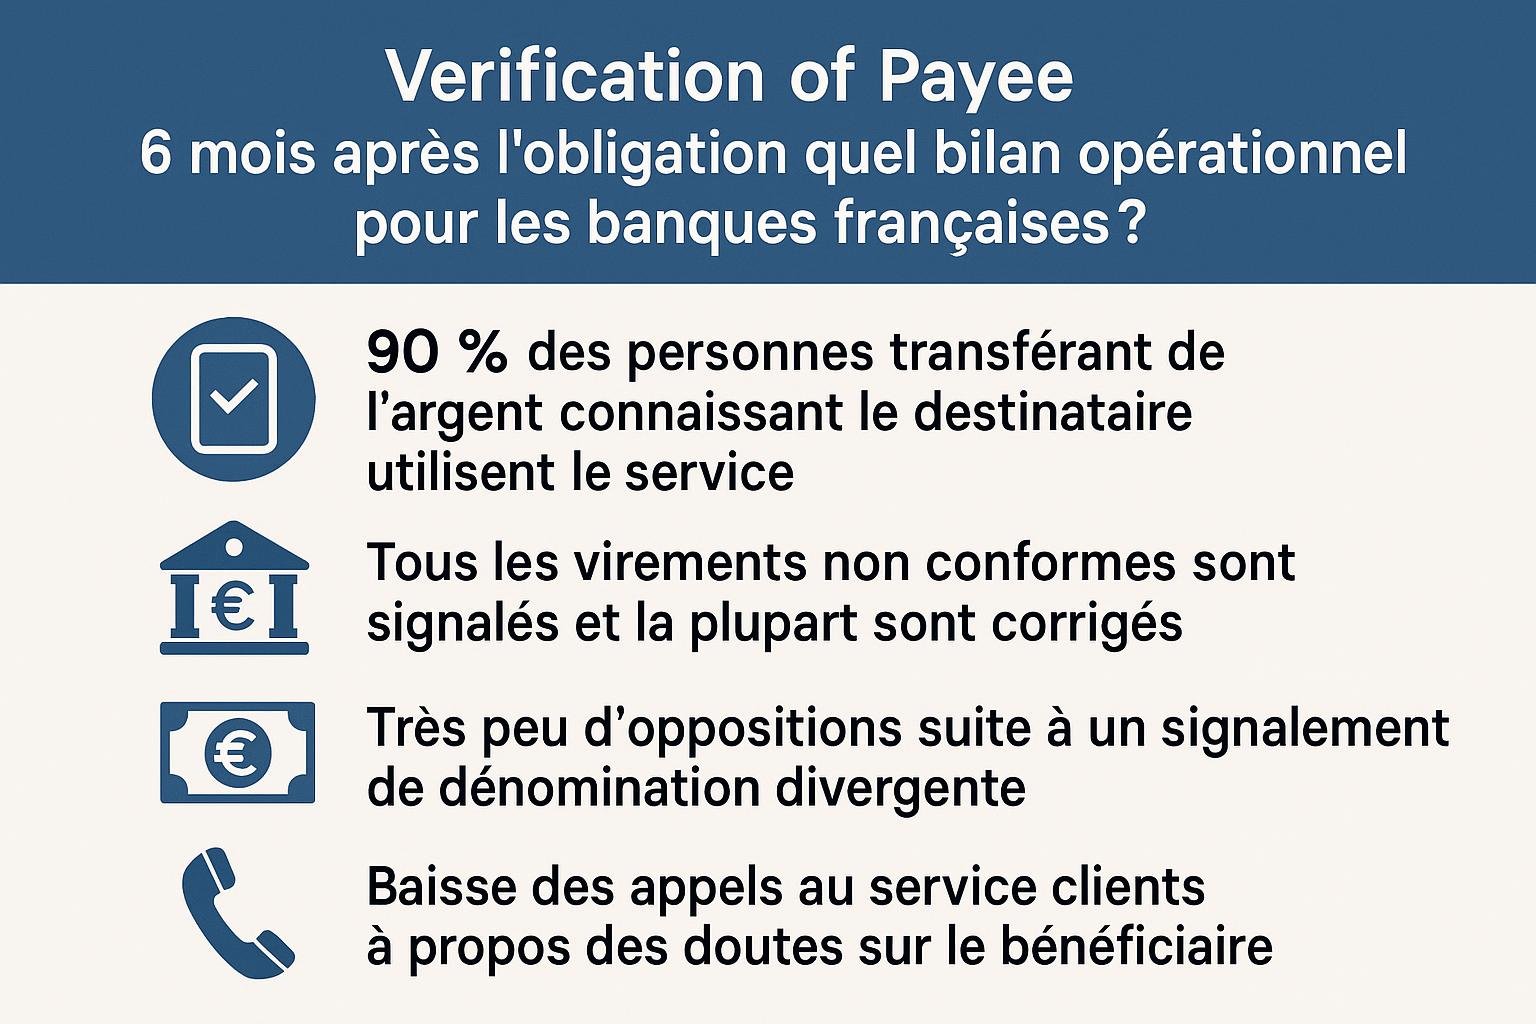
Verification of Payee : 6 mois après l’obligation quel bilan opérationnel pour les banques françaises ?

La vérification de bénéficiaire, souvent appelée “Verification of Payee” (VoP), est devenue obligatoire pour les banques françaises depuis six mois. Cette mesure vise à réduire la fraude au virement bancaire, un problème majeur dans le secteur financier. Ce bilan examine comment les banques de France s’adaptent à cette nouvelle obligation et quels résultats ont été obtenus jusqu’à présent.

Contexte et Importance de la VoP

La VoP a été mise en place pour contrer la fraude croissante dans les transactions bancaires, notamment les fraudes au virement SEPA. En vérifiant l’exactitude des informations du bénéficiaire avant l’exécution d’un virement, les erreurs sont minimisées et la sécurité accrue. Cette obligation s’inscrit dans un effort plus large de protection des consommateurs et augmentation de la confiance dans les transactions numériques.

Pour explorer en détail la formation VoP et lutte anti-fraude, veuillez visiter ce site.

Adoption et Mise en Œuvre

Les banques ont dû ajuster leurs systèmes internes pour intégrer cette vérification. Cela a impliqué des investissements considérables en matière de technologie et de formation du personnel. Beaucoup de grandes banques ont intégré des solutions automatisées pour traiter les vérifications de bénéficiaire de manière rapide et efficace.

Certaines institutions bancaires ont même collaboré avec des fintechs pour développer des programmes plus avancés. L’objectif de ces partenariats est d’assurer un traitement précis et rapide des vérifications, minimisant ainsi les retards dans le processus de transfert de fonds.

Réduction de la Fraude

Depuis la mise en œuvre de la VoP, les chiffres montrent une réduction notable dans les cas de fraude liés aux virements bancaires. L’assurance que les détails des bénéficiaires sont corrects avant le transfert a conduit à une diminution des transactions frauduleuses. Ce succès préliminaire démontre l’importance de la coordination entre les technologies bancaires avancées et les exigences réglementaires.

Les banques françaises ont rapporté une baisse des réclamations de fraude, ce qui souligne l’impact positif de la VoP sur la sécurité des transactions.

Défis Rencontrés

Malgré les avantages évidents, l’implantation de la VoP n’a pas été sans ses défis. Les systèmes bancaires nécessitaient une mise à jour technologique substantielle pour intégrer cette fonctionnalité. Des erreurs peuvent survenir dans le processus de vérification, principalement lorsque les données des clients ne sont pas à jour.

De plus, certaines banques ont rencontré des problèmes avec les bases de données partagées, ce qui a entraîné des retards dans la confirmation des bénéficiaires. Ces problèmes sont en cours de résolution, mais ils ont mis en lumière la complexité de l’intégration de nouvelles technologies au sein des systèmes existants.

Avantages pour les Clients et les Banques

Pour les clients, la VoP apporte une tranquillité d’esprit supplémentaire en leur assurant que leurs fonds atteignent bien le bon destinataire. La transparence accrue dans le processus de transfert garantit que les erreurs humaines sont réduites au minimum.

Pour les banques, améliorer la réputation en matière de sécurité des transactions attire de nouveaux clients et consolide la fidélité des clients existants. Cela réduit également le coût associé au traitement des réclamations de fraude.

Comparaison Internationale

Il est intéressant de noter que d’autres pays européens, comme le Royaume-Uni, avaient déjà mis en place des systèmes similaires avant la France. Les résultats ont là aussi été favorables, ce qui montre que la France suit une tendance européenne plus large en matière de renforcement de la sécurité bancaire.

L’expérience internationale appuie l’idée que des mesures telles que la VoP sont essentielles pour maintenir la sécurité dans un monde numérique en constante évolution.

Conclusion

La mise en place de la VoP a été un succès global pour les banques françaises. Bien que des ajustements soient encore nécessaires, les résultats initiaux sont prometteurs. La réduction des fraudes et l’amélioration de la sécurité des clients témoignent de l’efficacité de cette mesure.

Pour en savoir plus sur les initiatives de sécurité bancaire, consultez les ressources proposées par des publications respectées telles que BanqueInfo, LaFinance.fr, et EconomieEtFinance.com. Ces plateformes fournissent des informations à jour sur les tendances bancaires et les réglementations en matière de sécurité financière.

La VoP semble bien partie pour devenir un standard dans le secteur bancaire, avec des bénéfices clairs pour les banques et leurs clients, tout en rehaussant la barre de la sécurité dans les services financiers.

Request-to-Pay : le chaînon manquant qui pourrait faire décoller l’instant payment B2B en France

L’économie mondiale évolue vers une numérisation accrue, et le secteur des paiements n’échappe pas à cette dynamique. En France, le paiement instantané gagne du terrain, mais son adoption dans le secteur B2B reste limitée. Le Request-to-Pay (RTP) pourrait être le levier manquant pour propulser l’instant payment dans les transactions interentreprises. Examinons comment ce système novateur pourrait transformer le paysage des paiements B2B.

Qu’est-ce que le Request-to-Pay ?

Le Request-to-Pay est un mécanisme de paiement qui permet à un bénéficiaire de demander un paiement à un payeur. Cette technologie moderne offre une flexibilité tant pour l’envoyeur que pour le récepteur de la demande de paiement. Elle s’ajoute au virement instantané, offrant des solutions de paiement plus intégrées et efficaces.

Comment fonctionne le Request-to-Pay ?

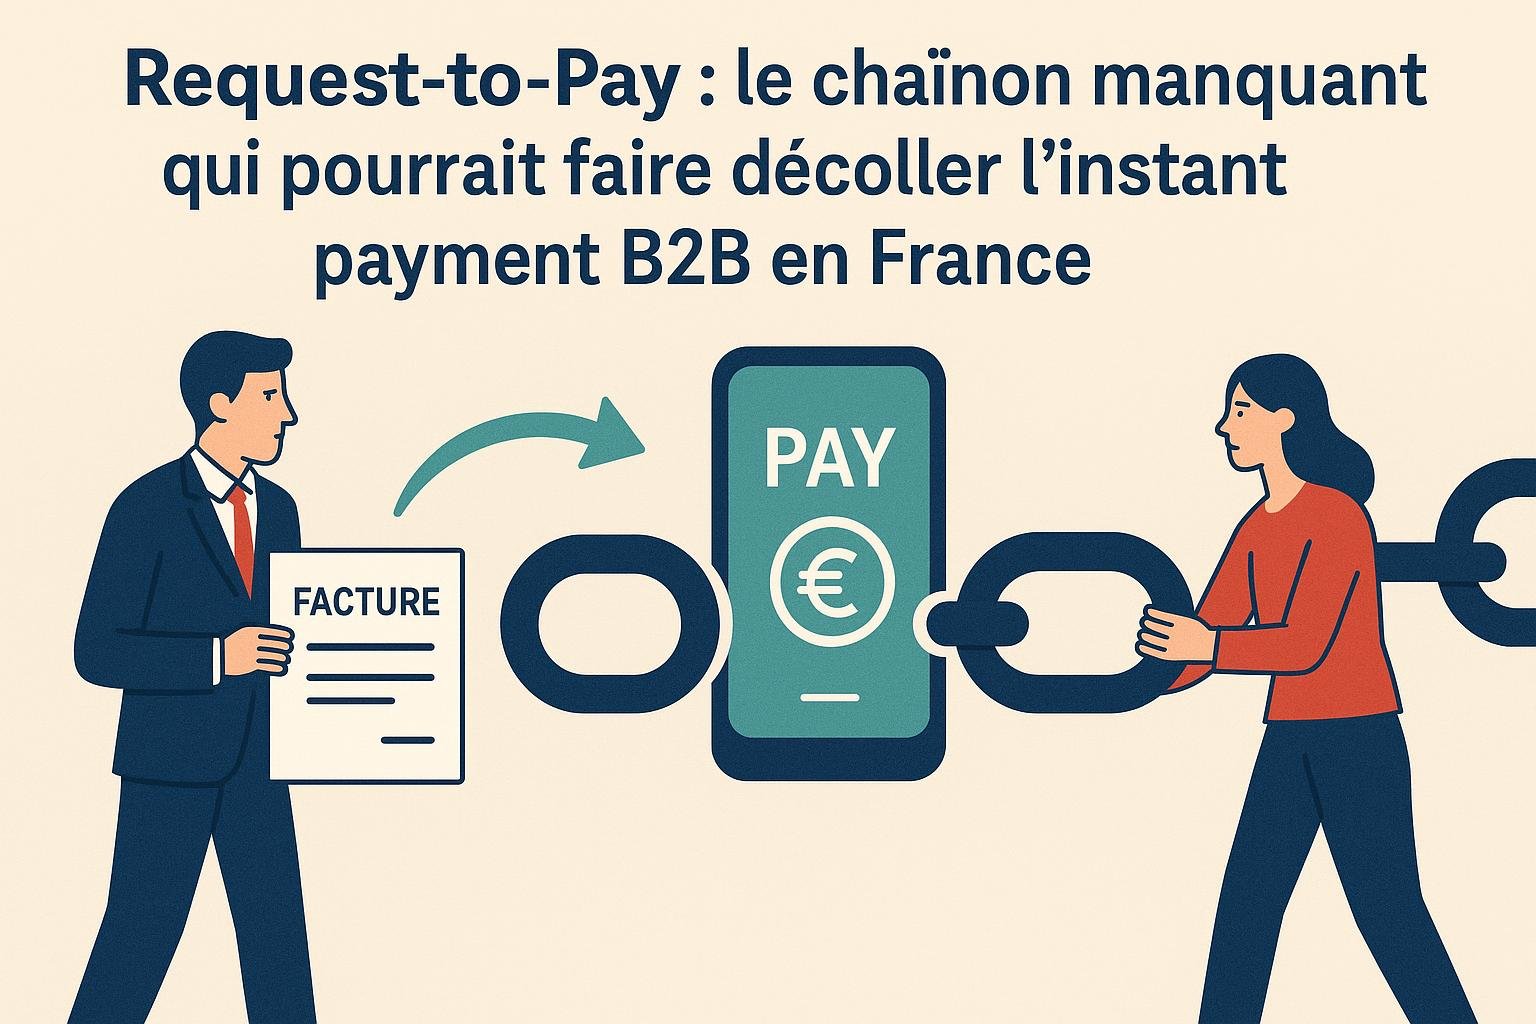
Le processus est simple. Le bénéficiaire émet une demande de paiement au payeur via une plateforme sécurisée. Le payeur peut alors accepter, décliner, ou proposer un autre montant. Ce système favorise une communication directe et claire entre les parties, réduisant les erreurs et les malentendus.

Avantages du Request-to-Pay pour les entreprises

L’introduction du Request-to-Pay pourrait transfigurer le processus des paiements B2B. Voici pourquoi :

Rapidité et efficacité

En intégrant le Request-to-Pay, les délais de paiement pourraient être considérablement réduits. Les transactions sont traitées en temps réel, éliminant les retards souvent associés aux méthodes de paiement traditionnelles.

Amélioration de la trésorerie

Les entreprises peuvent mieux gérer leur trésorerie avec le Request-to-Pay. La visibilité sur les demandes de paiement accélére la planification financière et optimise le flux de trésorerie.

Réduction des coûts

La diminution des processus administratifs et des interventions humaines permet de réduire les coûts opérationnels liés au traitement des paiements. De plus, les erreurs courantes dans les transactions peuvent être évitées.

Illustration des avantages du RTP

Les défis du Request-to-Pay en France

Malgré ses nombreux avantages, le Request-to-Pay doit surmonter certains obstacles pour s’imposer en France.

Adoption par les entreprises

Nombreuses sont les entreprises encore réticentes à adopter des technologies financières innovantes. Le manque de compréhension et de confiance dans les nouveaux systèmes peut freiner leur adoption.

Infrastructure technologique

Le déploiement du Request-to-Pay requiert une infrastructure technologique sophistiquée. Les entreprises doivent investir dans des systèmes compatibles et sécurisés pour tirer parti de cette technologie.

Réglementations et sécurité

La mise en œuvre du Request-to-Pay doit respecter les réglementations en vigueur. Les questions de sécurité et de conformité sont essentielles pour protéger les transactions et les données des utilisateurs.

Schéma de fonctionnement du RTP

Perspectives d’avenir du Request-to-Pay en France

Malgré ces défis, le potentiel du Request-to-Pay en France reste prometteur. L’essor de cette technologie pourrait transformer les transactions B2B. Des initiatives sont en cours pour sensibiliser et encourager les entreprises à adopter ce système.

Collaborations et partenariats

Les entreprises et les institutions financières doivent collaborer pour promouvoir le Request-to-Pay. Les partenariats stratégiques pourraient faciliter l’intégration de cette technologie dans les plateformes de paiements existantes.

Soutien gouvernemental

Le gouvernement français joue un rôle clé dans la promotion des innovations financières. Un soutien accru et des incitations pourraient stimuler l’adoption du Request-to-Pay et garantir sa conformité avec les normes réglementaires.

Conclusion : le rôle clé du Request-to-Pay

Le Request-to-Pay pourrait bien être le levier qui fera décoller l’usage des paiements instantanés B2B en France. Grâce à ses nombreux avantages, ce système de paiement pourrait transformer les pratiques financières des entreprises. Pour en savoir plus sur les règlementations et technologies liées à ce système novateur, consultez les formations proposées par APEX Formations.

Des ressources supplémentaires incluent Les Échos pour des informations économiques, BPI France pour des conseils sur l’innovation financière et Banque de France pour des mises à jour sur la réglementation bancaire.

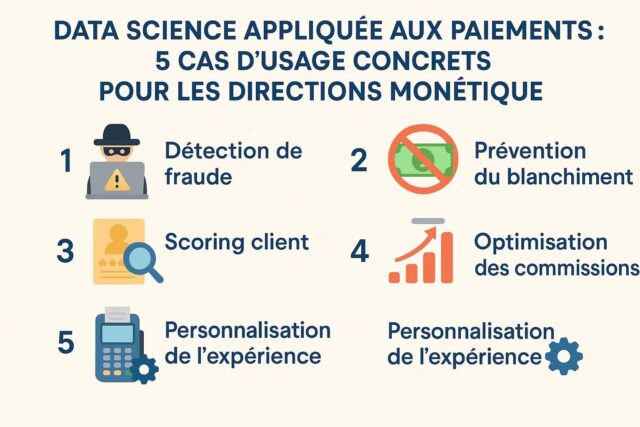
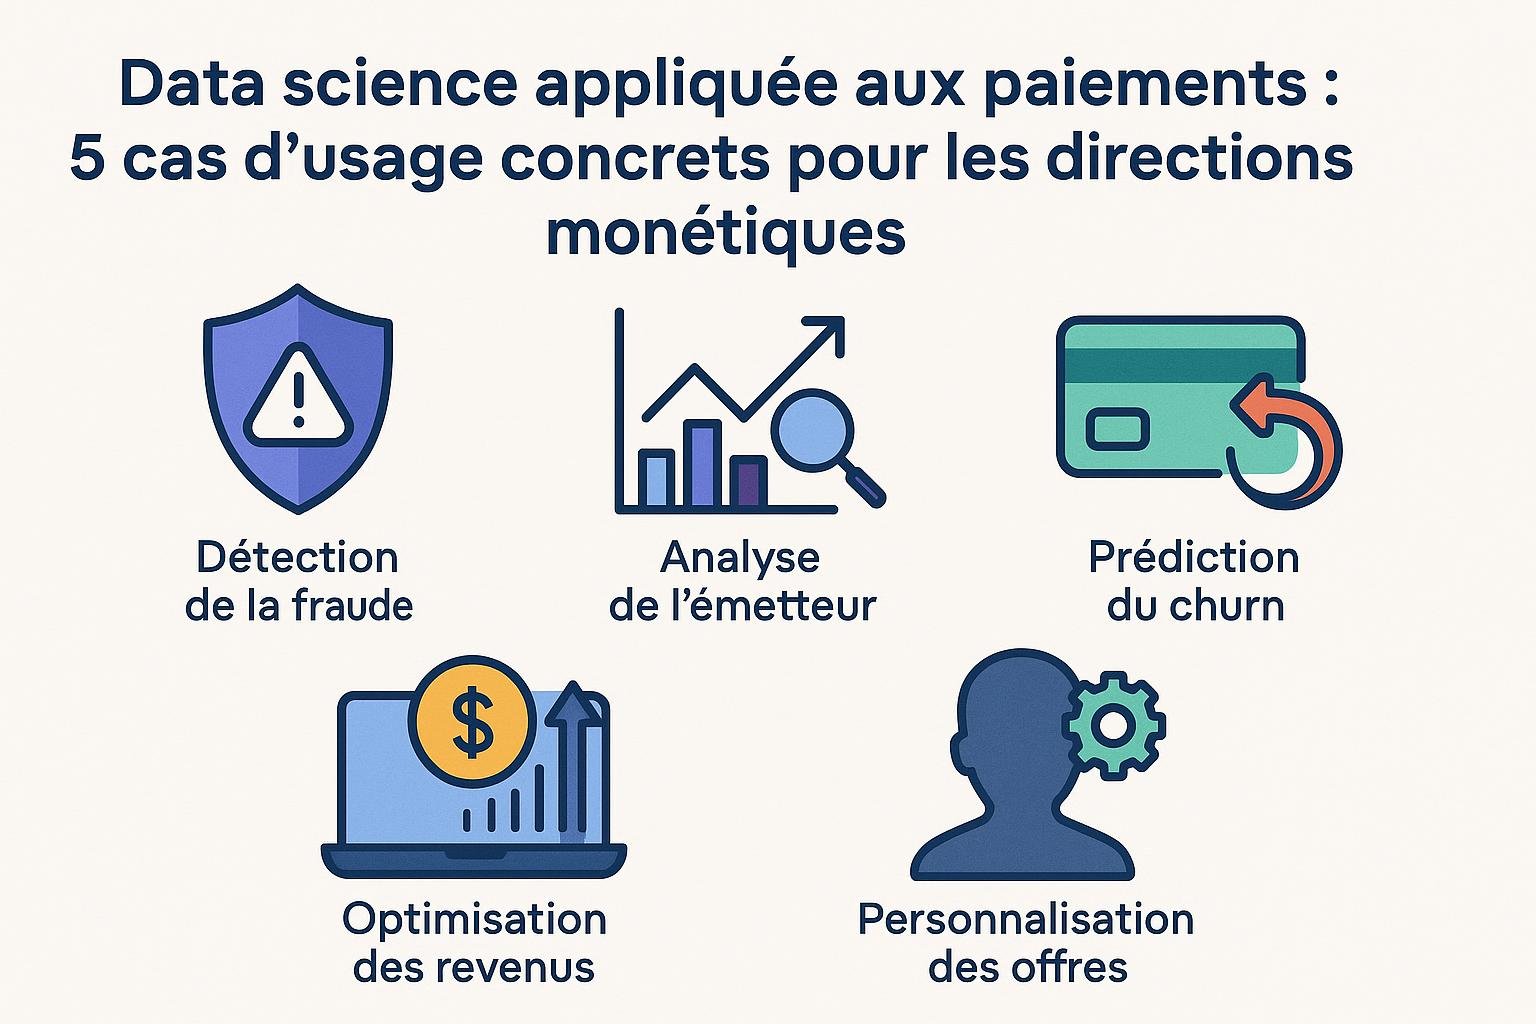
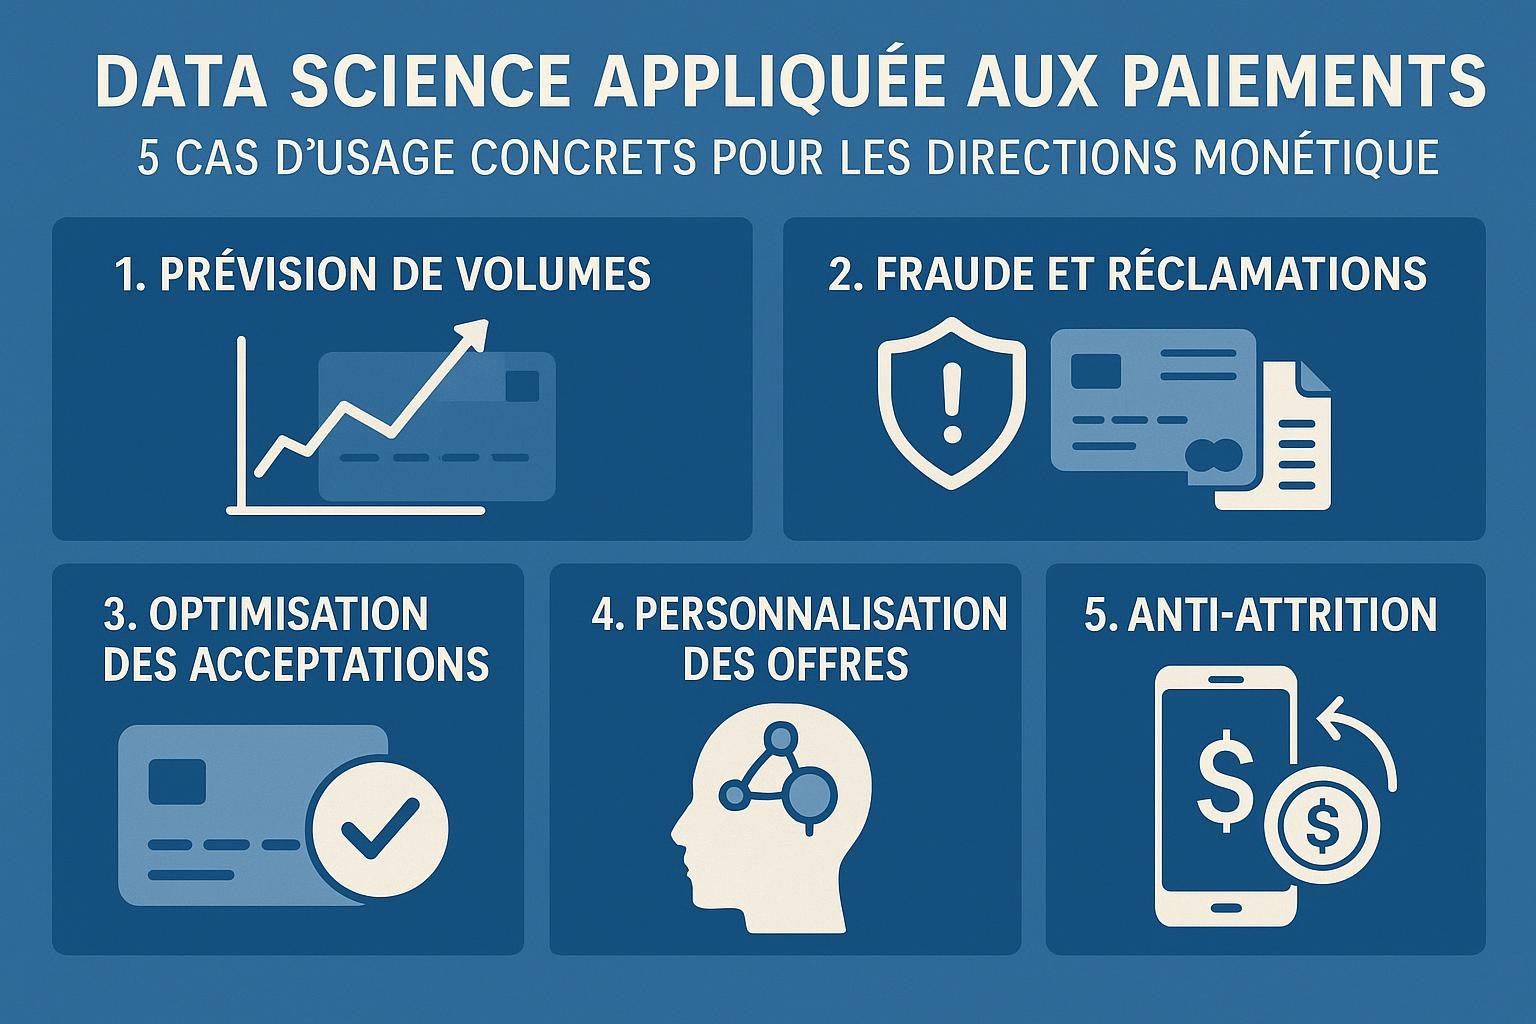
Data science appliquée aux paiements : 5 cas d’usage concrets pour les directions monétique

La science des données a transformé de nombreux secteurs, et le secteur des paiements ne fait pas exception. Dans cet article, nous explorons comment la data science peut optimiser les processus de paiement en offrant des solutions innovantes aux directions monétique. Découvrez cinq cas d’usage concrets qui illustrent cette révolution numérique.

1. Détection de Fraude en Temps Réel

L’un des plus grands défis des paiements électroniques est la fraude. La data science propose des outils puissants pour détecter et prévenir la fraude en temps réel. Les algorithmes analysent des milliers de transactions en quelques secondes, identifiant les comportements suspects et réduisant ainsi les pertes financières.

Les modèles de machine learning sont formés pour repérer des anomalies qui échappent aux systèmes traditionnels. Ces modèles s’améliorent continuellement grâce aux flux de données en temps réel, ce qui augmente la précision de la détection. Stripe [1] est un exemple d’entreprise utilisant cette technologie pour sécuriser les transactions de ses clients.

Détection de Fraude

Avantages

  • Efficacité accrue : Les algorithmes peuvent traiter une grande quantité de données beaucoup plus rapidement que les humains.
  • Taux de faux positifs réduit : Les systèmes intelligents diminuent les alertes incorrectes, améliorant l’expérience utilisateur.

Inconvénients

  • Complexité technique : La mise en place nécessite des compétences techniques avancées.
  • Coût initial élevé : L’infrastructure et la formation algorithmiques peuvent être coûteuses.

2. Personnalisation de l’Expérience Client

Grâce à la data science, les institutions financières peuvent désormais offrir des expériences personnalisées à leurs clients. En analysant les données transactionnelles, elles peuvent comprendre les préférences individuelles et proposer des services financiers adaptés. PayPal [2] utilise cette stratégie pour renforcer l’engagement client et augmenter la fidélisation.

Applications

  • Offres ciblées : En fonction des achats passés, les institutions peuvent proposer des réductions et des offres spéciales.
  • Conseils financiers personnalisés : Les clients reçoivent des recommandations basées sur leurs habitudes de dépenses.

Profits pour les directions monétique

  • Augmentation du chiffre d’affaires : Une expérience client améliorée mène souvent à une augmentation des ventes.
  • Fidélisation accrue : Les services personnalisés fidélisent les clients existants.

Personnalisation

3. Optimisation des Processus de Paiement

La science des données permet une optimisation significative des processus de paiement. L’analyse des données facilite la découverte de goulets d’étranglement et d’inefficacités dans l’infrastructure de paiement. En remédiant à ces problèmes, les entreprises peuvent améliorer la rapidité et la fiabilité des transactions.

Techniques Utilisées

  • Analyse des goulots d’étranglement : Identification des étapes qui ralentissent le processus de paiement.
  • Prédiction des volumes de transactions : Utilisation de l’apprentissage machine pour prévoir les pics de volume transactionnel et ajuster les capacités en conséquence.

Impact Positif

  • Réduction des délais : Une transaction plus rapide améliore la satisfaction client.
  • Coût réduit : Des processus optimisés diminuent les coûts opérationnels.

4. Segmentation du Marché

La segmentation de marché est essentielle pour concevoir des stratégies commerciales efficaces. La data science offre des outils précis pour segmenter les consommateurs en fonction de diverses métriques, y compris le comportement d’achat, la localité géographique, et la démographie.

Upware a exploré l’utilisation de la data science monétique pour diviser le marché en segments ciblables, permettant à ses clients d’atteindre le bon public avec le bon message.

Avantages de la Segmentation

  • Meilleur ciblage marketing : Une approche plus ciblée augmente l’efficacité des campagnes publicitaires.
  • Produit adapté au marché : Les produits peuvent être ajustés pour répondre aux besoins spécifiques des différents segments.

5. Prévisions de Demande

Les prévisions de demande sont essentielles pour gérer efficacement les ressources et maintenir l’équilibre entre l’offre et la demande. La data science permet des prévisions précises en utilisant des modèles prédictifs sophistiqués.

Outils et Méthodes

  • Modélisation prédictive : Utilisation des événements passés pour prédire les futurs besoins en transactions.
  • Analyse de séries temporelles : Technique essentielle pour observer et anticiper les tendances saisonnières et à long terme.

Conséquences Bénéfiques

  • Économie de coûts : Empêche la surproduction ou la pénurie de services.
  • Optimisation de la chaîne d’approvisionnement : Garantit que les ressources sont allouées de manière optimale.

Conclusion

La data science transforme le secteur des paiements en offrant des solutions innovantes pour relever ses principaux défis. Les directions monétique bénéficient ainsi d’une amélioration de l’efficacité, d’une réduction des coûts et d’une meilleure satisfaction client. En utilisant des technologies avancées, ces directions peuvent non seulement prévenir la fraude et personnaliser l’expérience client, mais aussi optimiser les processus, segmenter efficacement le marché et prévoir la demande avec précision.

En adoptant la data science, les institutions s’assurent d’une position compétitive et durable dans un secteur en constante évolution. La clé du succès réside dans l’implémentation stratégique de ces technologies, offrant ainsi des performances améliorées et une expérience client enrichie.

Pour plus d’informations sur l’intégration de la data science dans les paiements, visitez ces ressources supplémentaires : Banque de France [3].

Fraude au virement : pourquoi la VoP ne suffit pas et quelles compétences développer en interne

La fraude au virement est un problème croissant qui affecte de nombreuses entreprises aujourd’hui. La multiplication des transactions numériques a élargi le champ d’action des fraudeurs. Les entreprises doivent donc renforcer leurs défenses. La validation des ordres de paiement (VoP) est une pratique courante pour prévenir la fraude. Toutefois, elle ne suffit pas toujours. Découvrez pourquoi il est crucial d’aller au-delà de la VoP et quels types de compétences internes à développer pour mieux se protéger.

Pourquoi la VoP ne suffit pas

La VoP consiste à vérifier chaque ordre de paiement avant de l’exécuter. Elle est essentielle, mais elle a ses limites. Les fraudeurs utilisent des techniques de plus en plus sophistiquées pour contourner les contrôles.

Limites de la VoP

  1. Phishing amélioré : Les fraudeurs envoient de faux e-mails qui imitent les fournisseurs légitimes. Les employés se font souvent piéger par ces imitations convaincantes.

  2. Attaques BEC (Business Email Compromise) : Les imposteurs piratent les e-mails des cadres pour envoyer des ordres de virement frauduleux. Même avec la VoP, un e-mail apparemment légitime peut tromper le personnel.

  3. Ingénierie sociale : Les fraudeurs persuadent les employés de divulguer des informations sensibles via des appels téléphoniques ou des interactions en ligne. Ces données sont ensuite utilisées pour contourner les contrôles internes.

Comportement humain

La VoP s’appuie souvent sur des interventions humaines. Cependant, les erreurs humaines, la fatigue ou le manque de formation peuvent compromettre son efficacité. La vigilance des employés décroît souvent par monotonie, ce qui ouvre des brèches exploitables par les fraudeurs.

Compétences à développer en interne

Pour contrer la fraude au virement de manière efficace, les entreprises doivent investir dans le développement des compétences de leurs équipes. Voici quelques compétences essentielles :

Connaissances techniques en cybersécurité

Les employés doivent être formés pour comprendre les menaces émergentes. Ils doivent savoir comment les systèmes peuvent être exploités et comment protéger les informations sensibles. Les cours comme ceux offerts par APEX Formations, qui vous permettent de se former à la lutte contre la fraude, peuvent être très précieux.

Capacité à identifier les menaces

Il est crucial que les équipes soient capables de repérer les signes avant-coureurs d’une éventuelle fraude. Cela inclut la vérification de l’authenticité des e-mails suspects et la signalisation des transactions inhabituelles.

Communication interne renforcée

Une bonne communication au sein de l’entreprise peut prévenir la fraude. Les équipes doivent partager les informations sur les menaces potentielles et les tentatives récentes de fraude. Cela aide à renforcer la vigilance collective et à mettre en place des mesures de prévention plus efficaces.

Culture de sécurité

Promouvoir une culture de sécurité est fondamental. Les salariés doivent comprendre l’importance de la sécurité et être motivés à appliquer les protocoles de manière rigoureuse. Cela inclut la mise en œuvre de politiques de sécurité claires et de sessions de formation régulières.

L’importance d’une formation continue

Les menaces évoluent rapidement. Par conséquent, une formation continue est indispensable. Les entreprises doivent offrir à leurs employés des opportunités d’apprentissage permanentes pour rester en alerte face aux nouvelles menaces. Des plateformes spécialisées et des cours en ligne offrent une base solide pour se préparer à la lutte contre la fraude.

Exemples de fraude au virement

  1. Faux fournisseur : Une entreprise reçoit un e-mail d’un fournisseur avec des coordonnées bancaires modifiées. L’entreprise effectue le virement aux coordonnées frauduleuses.

  2. Ordre de virement urgent : Un cadre reçoit un e-mail prétendument de son supérieur demandant un virement rapide. Sous la pression, le virement est effectué avant vérification.

Comment renforcer la défense des paiements

Utilisation de l’IA et du machine learning

Les technologies de l’IA peuvent surveiller les transactions en temps réel pour détecter des anomalies. Ces systèmes peuvent alerter les équipes sur des activités suspectes, permettant une intervention avant que la fraude ne soit commise.

Double vérification

Implémenter un système de double vérification pour toutes les transactions au-delà d’un certain montant. Cela signifie qu’une transaction ne peut être validée que par deux personnes distinctes, minimisant ainsi le risque d’une fraude unique.

Journées de sensibilisation

Organiser régulièrement des journées de sensibilisation pour informer et former les employés sur les dernières méthodes de fraude et sur la manière de les contrer. Cela renforce la préparation collective et maintien l’attention de chacun sur la sécurité.

Conclusion

La fraude au virement est une menace sérieuse qui nécessite plus qu’une simple vérification par la VoP. En renforçant la formation et le développement des compétences des employés, les entreprises peuvent se prémunir contre ces menaces grandissantes. Investir dans des formations spécialisées, encourager une culture de sécurité, et utiliser des technologies modernes sont des étapes essentielles pour protéger efficacement les actifs financiers. Pour ceux qui souhaitent améliorer leurs compétences et mieux se défendre contre la fraude, il est judicieux de se former à la lutte contre la fraude par des programmes adaptés.

Pour de plus amples informations :
– Consulter la Banque de France
– Visiter Fédération Bancaire Française
– Explorer Cybermalveillance.gouv.fr

ISO 20022 et adresses structurées : comment préparer ses systèmes pour l’échéance de novembre 2026

Qu’est-ce que l’ISO 20022 ?

L’ISO 20022 est une norme internationale pour les transactions financières. Cette norme spécifie un format de messages détaillé que les institutions financières utilisent pour échanger des informations de manière harmonisée et efficace. D’ici novembre 2026, il sera essentiel pour les entreprises d’assurer une transition fluide vers l’utilisation de l’ISO 20022. Cette évolution vise à améliorer la transparence, la cohérence et la fiabilité des données dans le système financier mondial.

Importance des Adresses Structurées

Les adresses structurées jouent un rôle crucial dans le cadre de l’ISO 20022. La codification précise des adresses réduit les erreurs lors des transactions et facilite l’automatisation des processus. Il est essentiel que les entreprises adoptent ce format pour maintenir l’exactitude des données et prévenir des complications inutiles dans le traitement des paiements.

Préparer Vos Systèmes Informatiques

Évaluation et Mise à Niveau des Systèmes Existants

Avant de passer au format ISO 20022, les entreprises doivent évaluer leurs systèmes actuels. Ce processus inclut l’identification des lacunes par rapport aux exigences de l’ISO 20022. Les entreprises doivent ensuite mettre à niveau leurs systèmes pour s’assurer qu’ils peuvent gérer des adresses structurées et d’autres formats standardisés.

Intégration des Nouveaux Protocoles

Une fois les systèmes évalués, les entreprises devront intégrer les nouveaux protocoles de l’ISO 20022. Cela inclut la mise en place de logiciels pouvant traiter et interpréter les messages conformes à la norme ISO 20022. Il est crucial de garantir une transition sans accroc pour minimiser les interruptions de service.

Formation et Sensibilisation

Les entreprises devraient investir dans formation en ligne ISO 20022 pour tous les membres du personnel concernés. Il est vital que les employés comprennent non seulement la structure des adresses, mais aussi l’importance plus large de cette norme pour l’entreprise. Cette formation peut être dispensée via des cours en ligne, des sessions de formation en interne, ou par des experts externes. Pour en savoir plus, vous pouvez consulter la formation en ligne ISO 20022 ici.

Tests et Validation

Planification des Tests

Les entreprises doivent planifier des tests pour s’assurer que leurs systèmes peuvent gérer les messages ISO 20022 correctement. Ces tests aident à identifier et résoudre les problèmes avant que le passage à la norme ISO 20022 ne devienne obligatoire.

Validation avec des Partenaires Externes

Collaborez avec des partenaires et des institutions externes pour valider le processus de traitement des messages ISO 20022. Cette coopération est cruciale pour garantir la cohérence des données lors des transactions entre différents acteurs du secteur financier.

Avantages et Défis

Avantages

  • Uniformité des Transactions : L’ISO 20022 favorise une uniformité accrue dans le traitement des transactions.
  • Meilleure Intégrité des Données : Les adresses structurées réduisent les erreurs et améliorent l’intégrité des données.
  • Efficacité Opérationnelle : La norme facilite l’automatisation, augmentant ainsi l’efficacité opérationnelle.

Défis

  • Coût de Mise en Œuvre : La transition vers l’ISO 20022 peut nécessiter des investissements initiaux importants.
  • Nécessité de Formation : Le personnel doit être formé pour maîtriser les nouveaux systèmes, ce qui peut prendre du temps.
  • Compatibilité Systémique : Les systèmes existants peuvent nécessiter des mises à jour complexes pour être compatibles.

Conclusion

La transition vers l’ISO 20022 est une étape cruciale pour les entreprises impliquées dans des transactions financières. En se préparant dès maintenant, en évaluant leurs systèmes, en intégrant les nouveaux protocoles, et en investissant dans la formation, les entreprises peuvent s’assurer que leurs opérations continuent à fonctionner sans problèmes en novembre 2026. En adoptant cette norme, les entreprises se positionnent pour tirer parti d’un cadre financier global plus transparent et efficace.

Pour des informations supplémentaires et pour vous lancer, vous pouvez consulter la norme officielle de l’ISO 20022 sur le site ISO et des exemples de mise en œuvre réussie à SWIFT et sur l’initiative de l’Union Européenne.

Euro numérique vs Wero : concurrence ou complémentarité dans l’architecture européenne des paiements ?

Introduction

L’évolution rapide des technologies fintech transforme le paysage financier européen. Deux projets importants émergent dans cette dynamique : l’euro numérique et le Wero. Alors que l’euro numérique est une initiative de la Banque Centrale Européenne (BCE), Wero est un projet indépendant conçu pour faciliter les microtransactions. Chacun a son rôle dans l’architecture des paiements européens. Mais s’agit-il de concurrents ou de compléments ? Cet article explore leurs caractéristiques respectives, leur impact potentiel et leur relation dans le cadre du système financier européen.

Qu’est-ce que l’Euro Numérique ?

L’euro numérique représente la version numérique de la monnaie unique européenne. Conçu par la BCE, son objectif principal est de compléter les espèces et d’assurer une continuité d’accès aux citoyens et entreprises pour les paiements électroniques. Il s’agit d’une réponse aux évolutions numériques des systèmes financiers mondiaux et à la croissance des cryptomonnaies.

Caractéristiques de l’Euro Numérique :

  • Centralisé : La BCE supervise sa gestion.
  • Sécurisé : Utilise une technologie avancée pour prévenir la fraude.
  • Accessible : Disponible pour tout citoyen européen.

L’euro numérique vise à offrir une alternative sécurisée aux solutions existantes, comme les cartes de crédit et PayPal. Sa structure centralisée garantit une réglementation cohérente et une confiance accrue des utilisateurs. Pour en savoir plus sur les spécificités liées aux montages de paiement, visitez l’expertise monétique paiements.

Qu’est-ce que le Wero ?

Le Wero est un projet de microtransaction basé sur la blockchain. Il permet des paiements plus rapides et moins coûteux pour de petites sommes. Créé par une entreprise fintech innovante, Wero cible les segments du marché qui nécessitent des transactions fréquentes mais avec de faibles montants.

Caractéristiques du Wero :

  • Décentralisé : Fonctionne sur une infrastructure blockchain.
  • Rapide : Temps de transaction presque instantané.
  • Économique : Frais de transaction réduits.

Wero se distingue par sa rapidité et ses bas coûts, le rendant idéal pour les transactions de micropaiements, tels que celles effectuées par les fournisseurs de contenus digitaux. Lire plus sur Wero.

Euro Numérique et Wero : Compétition ?

Au premier regard, l’euro numérique et Wero semblent concurrents. Cependant, leur conception et leur cible révèlent des objectifs distincts. L’euro numérique se destine à un usage général, remplaçant partiellement la monnaie physique. Wero, pour sa part, se concentre sur un marché de niche lié aux microtransactions et à l’efficacité dans les coûts de transaction.

Compétition ou complémentarité ?
Dans certains aspects, ils pourraient compéter, notamment là où des solutions de paiements numériques sont nécessaires. Cependant, leur coexistence offre des avantages distincts, cumulant la stabilité de l’euro numérique et la flexibilité du Wero.

Complémentarité : Un Avenir Prometteur

Le cadre monétaire européen peut intégrer les deux solutions. L’euro numérique garantit aux citoyens confiance et sécurité lors de transactions d’importance, tandis que le Wero augmente la rapidité et réduit les coûts pour des transactions de moindre envergure.

Avantages de la cohabitation :

  • Diversité des options : Les consommateurs bénéficient de solutions variées adaptées selon le montant et la fréquence des paiements.
  • Résilience financière : En adressant différents besoins, le système des paiements renforce sa capacité à rebondir face aux crises économiques.
  • Innovation : La concurrence induit l’innovation, poussant chaque solution à évoluer. Lire l’analyse.

Conclusion

L’euro numérique et le Wero représentent des avancées significatives dans l’architecture des paiements européens. Bien qu’ils puissent avoir des chevauchements potentiels, leur mise en œuvre combinée encourage tant la stabilité que l’innovation. En fin de compte, l’euro numérique et le Wero ne s’opposent pas mais s’enrichissent l’un l’autre. Cette dynamique pourrait renforcer la position de l’Europe comme chef de file en matière de solutions de paiements numériques. Pour plus d’informations approfondies et des conseils sur les paiements, consultez l’expertise monétique paiements.

Euro numérique vs Wero : concurrence ou complémentarité dans l’architecture européenne des paiements ?

Introduction

L’architecture des paiements en Europe est en pleine transformation. Deux projets majeurs captent l’attention des acteurs monétaires : l’Euro numérique et le Wero. Ces deux entités représentent-elles une concurrence acharnée ou une complémentarité bénéfique ? Analysons ces deux initiatives pour comprendre leur place dans l’écosystème européen.

Qu’est-ce que l’Euro numérique ?

L’Euro numérique est une monnaie numérique de banque centrale (MNBC) proposée par la Banque centrale européenne (BCE). Elle vise à digitaliser la monnaie tout en conservant la stabilité financière. L’objectif de cette initiative est de garantir l’accessibilité de l’euro à l’ensemble des citoyens européens, tout en renforçant la sécurité des paiements numériques. L’Euro numérique serait un complément à l’argent liquide, mais pas un substitut. Il remplacerait aussi les infrastructures de paiement obsolètes par un cadre plus moderne.

Découvrez notre expertise monétique paiements

Qu’est-ce que le Wero ?

Le Wero est une initiative différente. Développé par une coalition d’entreprises privées, il se concentre sur une plateforme de paiement numérique avancée. Son but est d’offrir un moyen de transaction rapide et sécurisé, adapté à l’ère numérique actuelle. Contrairement à l’Euro numérique, Wero n’est pas une monnaie, mais un cadre permettant des paiements instantanés et sécurisés entre consommateurs et commerçants.

Objectifs principaux des deux systèmes

Euro numérique

  • Accessibilité : Permet à tous les citoyens de l’UE d’accéder à une version numérique de l’euro.
  • Sécurité : Assurer des transactions sécurisées et prévenir la fraude.
  • Simplification : Réduire la complexité des systèmes de paiement actuels.

Wero

  • Rapidité : Offrir des paiements instantanés.
  • Interopérabilité : Fonctionner avec divers systèmes de paiement existants.
  • Flexibilité : S’adapter aux technologies émergentes du marché financier.

Comparaison entre l’Euro numérique et le Wero

Infrastructure

L’Euro numérique repose principalement sur l’infrastructure bancaire centrale, ce qui assure une stabilité et une sécurité institutionnelle. Le Wero, quant à lui, utilise une infrastructure décentralisée, axée sur la rapidité et l’adaptabilité.

Sécurité et confiance

La sécurité de l’Euro numérique est garantie par la BCE, assurant un haut degré de confiance. Le Wero se base sur des technologies de pointe en cryptographie pour sécuriser les transactions.

Adoption et utilisation

L’Euro numérique est conçu pour une adoption massive au sein de l’UE, ciblant aussi bien les particuliers que les entreprises. Wero s’adresse principalement aux utilisateurs recherchant une solution de paiement moderne et rapide.

Coûts

En termes de coûts, l’Euro numérique pourrait réduire les frais des transactions transfrontalières. Le Wero, en utilisant moins d’intermédiaires, vise aussi à offrir des coûts compétitifs.

Avantages et inconvénients de chaque système

Euro numérique

Avantages

  • Soutien institutionnel solide
  • Accessibilité pour tous les citoyens européens
  • Grande sécurité et protection des données

Inconvénients

  • Complexité de mise en œuvre
  • Possibilité de lenteur dans l’adoption

Wero

Avantages

  • Paiements instantanés
  • Technologie adaptable et moderne
  • Coûts potentiellement réduits

Inconvénients

  • Moins de soutien institutionnel
  • Dépendance à la perception publique et à l’acceptation du marché

Impact potentiel sur l’économie européenne

L’Euro numérique pourrait stabiliser la monnaie européenne en la rendant accessible à tous, tout en garantissant la sécurité des transactions. Cela incite à une plus grande inclusion financière. En revanche, le Wero pourrait stimuler l’innovation et la compétitivité dans le secteur des paiements numériques, incitant davantage d’entreprises à adopter des technologies de paiement modernes.

Conclusion

L’Euro numérique et le Wero ne sont pas simplement des concurrents, mais peuvent se compléter dans l’architecture européenne des paiements. Chaque initiative possède ses propres forces et objectifs. L’euro numérique assure la stabilité et l’accessibilité, tandis que le Wero propose des solutions modernes et rapides pour les transactions quotidiennes.

En fin de compte, la question est de savoir comment ces deux systèmes peuvent évoluer pour tirer parti des forces de l’autre, ce qui renforcera l’architecture des paiements en Europe. La collaboration entre les initiatives privées comme le Wero et les entités publiques comme la BCE pourrait être la clé pour créer un environnement de paiement robuste et sécurisé.

Pour en savoir plus sur les évolutions des paiements et technologies monétiques, explorez notre expertise en monétique paiements.

Références utiles

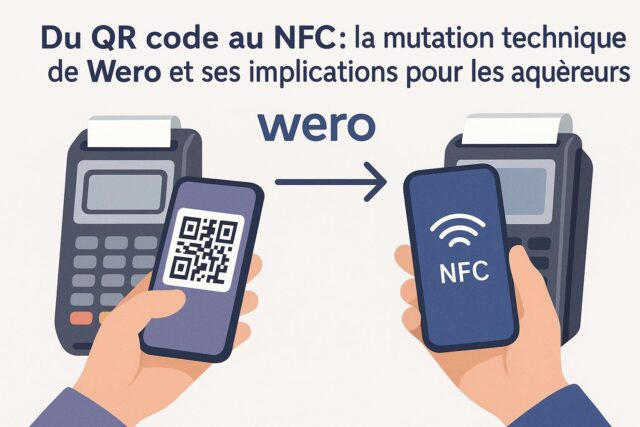
Du QR code au NFC : la mutation technique de Wero et ses implications pour les acquéreurs

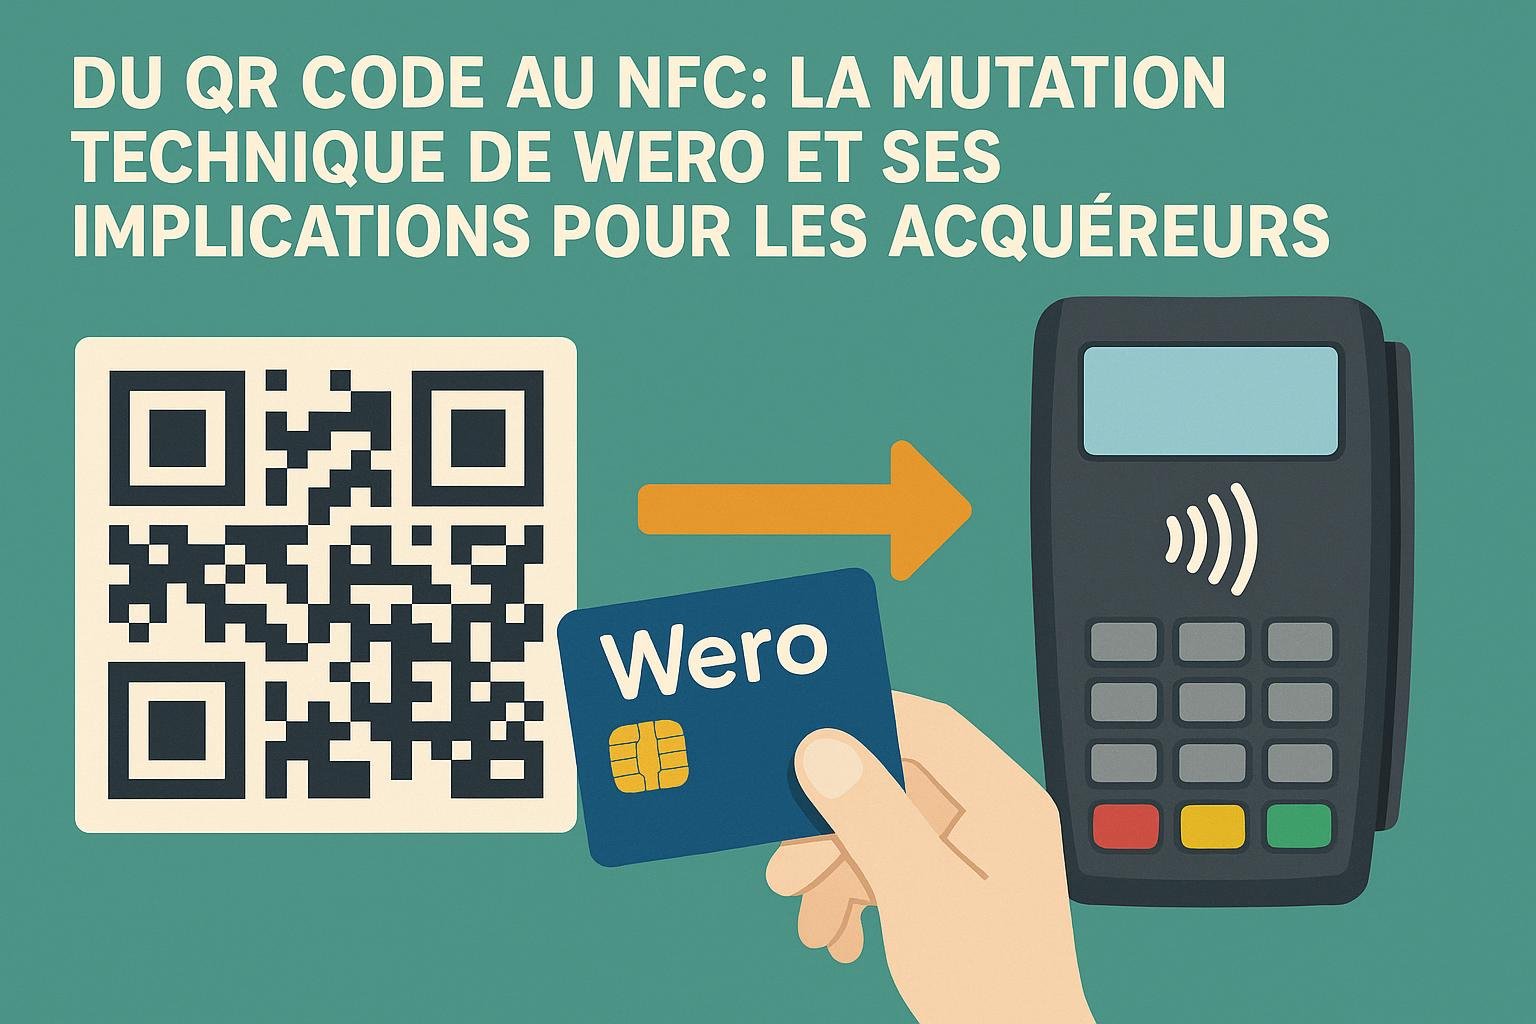
Le monde des paiements sans contact évolue rapidement. Wero, une entreprise connue pour ses solutions de paiement innovantes, effectue une transition technologique du QR code vers la technologie NFC (Near Field Communication). Cette évolution soulève d’importantes questions et implications pour les acquéreurs et les utilisateurs finaux.

La Technologie QR Code : Une Base Solide

Le QR code a longtemps été perçu comme une solution simple et efficace pour les transactions rapides. Les commerçants et les clients ont adopté cette technologie grâce à ses bénéfices notables comme la facilité d’utilisation et la rapidité des transactions. Les clients n’ont besoin que d’un smartphone doté d’une caméra pour scanner un code et effectuer un paiement.

Cependant, malgré sa popularité, le QR code présente certaines limites. Par exemple, il dépend d’une connexion Internet stable, et la sécurité des données peut être moins robuste face aux techniques avancées de piratage.

QR Code

Pourquoi Passer du QR Code au NFC ?

La transition de Wero du QR code à la technologie NFC repose sur plusieurs facteurs clés. Le NFC offre des transactions encore plus rapides et sécurisées. Avec la NFC, il suffit de rapprocher son appareil d’un terminal pour effectuer un paiement, sans nécessiter de scanner un code ni d’avoir une connexion Internet.

Cette technologie utilise un cryptage avancé pour protéger les données des utilisateurs, offrant un niveau de sécurité supérieur par rapport au QR code. De plus, NFC est interopérable avec de nombreux dispositifs modernes, comme les smartphones et les cartes bancaires sans contact, assurant une compatibilité et une accessibilité accrues.

Implications pour les Acquéreurs et les Commerçants

La transition vers le NFC représente un changement significatif pour les acquéreurs et les commerçants. Voici quelques implications clés :

  1. Mise à Niveau de l’Infrastructure : Les commerçants devront investir dans des terminaux de paiement compatibles NFC. Cependant, cet investissement initial peut aboutir à des transactions plus rapides et à une satisfaction client améliorée.

  2. Formation et Adaptation: Les employés devront comprendre l’utilisation de la technologie NFC. Une formation adéquate permettra de minimiser les erreurs lors des transactions et d’optimiser l’expérience utilisateur.

  3. Sécurité Renforcée : Avec la NFC, la sécurité des transactions sera grandement améliorée grâce au cryptage des données, réduisant ainsi le risque de fraude.

  4. Compatibilité Universelle : Puisque de nombreux appareils sont compatibles avec la NFC, le nombre de clients potentiels utilisant cette technologie augmentera, ce qui pourrait accroître les ventes pour les commerçants.

Avantages de la Technologie NFC

Le passage à la NFC offre plusieurs avantages que les acquéreurs devraient considérer :

  • Vitesse de Transaction: La vitesse est critique dans le commerce de détail, et le NFC accélère le processus de paiement de manière significative.
  • Sécurité Avancée: Les technologies de cryptage utilisées par la NFC protègent efficacement les données des utilisateurs.
  • Expérience Client Améliorée: L’absence de nécessité de scanner un code rend les transactions plus fluides, améliorant ainsi l’expérience utilisateur.

Limitations de la Technologie NFC

Bien que la NFC offre de nombreux avantages, elle n’est pas sans inconvénients :

  • Coût de Mise en Place: L’installation de nouveaux terminaux peut représenter un coût initial important pour les petits commerçants.
  • Limites de Portée: La portée de la communication en champ proche est limitée à quelques centimètres, ce qui peut être contraignant dans certains scénarios d’utilisation.

L’Impact Économique et Stratégique

Adopter la technologie NFC peut également avoir des implications stratégiques et économiques pour les entreprises. Les commerçants qui adoptent tôt ce système pourraient profiter d’un avantage concurrentiel. De plus, l’efficacité opérationnelle accrue et la réduction des pertes liées à la fraude peuvent influencer positivement les résultats financiers des entreprises.

De grandes entreprises technologiques comme NFC World et EMVCo, qui établissent des normes pour les paiements sécurisés, considèrent cette technologie comme l’avenir des transactions sans contact.

Comment UPWARE Peut aider

Les plateformes telles que UPWARE offrent des solutions de gestion des paiements qui simplifient l’intégration de NFC dans les opérations commerciales. UPWARE aide les commerçants à tirer parti de la puissance de la technologie NFC pour améliorer l’efficacité des transactions tout en maintenant une sécurité élevée.

NFC Illustration

Conclusion : Un Pas Vers l’Avenir

La mutation de Wero du QR code au NFC illustre une tendance vers des technologies de paiement plus sécurisées et efficientes. Les commerçants et les acquéreurs doivent se préparer à cette transition pour maximiser les avantages potentiels. Avec des services comme ceux proposés par UPWARE, les entreprises peuvent naviguer dans cette transition technologique de manière plus fluide et efficace.

En définitive, le passage au NFC représente une évolution naturelle du paysage des paiements, répondant mieux aux besoins de sécurité et de rapidité des consommateurs modernes. Pour les entreprises prêtes à embrasser ce changement, les opportunités de croissance et de satisfaction client ne manqueront pas.

TARGET2 et calendrier des fermetures 2026 : le talon d’Achille du SCT classique face au virement instantané

Le monde des paiements européens change rapidement. Le système de compensation TARGET2 fait face à des défis en raison de son calendrier de fermetures pour 2026. Pendant ce temps, le virement instantané gagne du terrain avec ses avantages en termes de rapidité et de disponibilité. Comment ces deux systèmes influencent-ils l’écosystème des paiements européens, et où se situe la valeur ajoutée pour les entreprises et les consommateurs?

Comprendre TARGET2 et le Calendrier de Fermetures 2026

Qu’est-ce que TARGET2?

TARGET2 est le système de règlement par transfert brut en temps réel de l’Eurosystème. Il permet un règlement immédiat des paiements dans toute la zone euro. Ce système est crucial pour les paiements de gros montant et est utilisé par les banques centrales et commerciales en Europe.

Système TARGET2

Le Calendrier de Fermetures de TARGET2

En 2026, TARGET2 prévoit plusieurs jours de fermeture. Ces journées sans compensation peuvent retarder les transactions interbancaires et commerciales. Pour un paysage économique qui valorise de plus en plus la rapidité, ces fermetures posent des défis significatifs.

Impact des Fermetures sur les Entreprises

Lorsque TARGET2 est fermé, les transactions ne sont pas traitées jusqu’à la réouverture. Cela peut entraîner des retards dans le paiement des fournisseurs, le traitement des salaires, ou d’autres transactions critiques. Pour les entreprises qui dépendent d’un flux de trésorerie constant, ces retards sont problématiques.

Le Virement Instantané : Une Réponse à la Latence de TARGET2

Qu’est-ce qu’un Virement Instantané?

Le virement instantané permet des transferts de fonds en quelques secondes, à tout moment et quel que soit le jour. Contrairement à TARGET2, il fonctionne 24 heures sur 24, 7 jours sur 7, 365 jours par an. Cette disponibilité continue répond aux attentes modernes en matière de paiements rapides.

Virement Instantané

Formation Paiements SEPA : Adoption et Utilisation

Les virements instantanés sont souvent associés aux paiements SEPA. La formation paiements SEPA devient essentielle pour les entreprises européennes souhaitant tirer parti de cette technologie. Des ressources telles que Apex Formations offrent un apprentissage approfondi sur l’intégration de ces systèmes.

Avantages du Virement Instantané

Le principal avantage du virement instantané est sa rapidité. Les fonds sont disponibles immédiatement, améliorant la liquidité et permettant une gestion plus dynamique des flux de trésorerie. Pour les consommateurs, cela signifie la possibilité de résoudre des urgences financières sans attendre. Pour les entreprises, cela assure une chaîne d’approvisionnement plus fluide.

Comparaison des Deux Systèmes

Rapidité et Disponibilité

  • TARGET2: Bien qu’efficace en termes de traitement de gros montants, il est restreint par son calendrier de fermeture.
  • Virement Instantané: Toujours disponible, il s’ajuste parfaitement aux besoins modernes des consommateurs et des entreprises.

Coût

  • TARGET2: Souvent jugé plus coûteux, car il est conçu pour de gros volumes entre institutions financières.
  • Virement Instantané: Plus compétitif sur le coût lors de transactions courantes.

Sécurité

Les deux systèmes sont hautement sécurisés, mais peuvent comporter des caractéristiques spécifiques en matière de surveillance réglementaire et de protection des données.

Adaptabilité et Évolution du Marché

La capacité à évoluer avec le marché est cruciale. Le virement instantané montre un potentiel clair pour s’adapter aux changements des comportements de consommation et aux technologies émergentes.

Conclusions

Le duo TARGET2 et virement instantané façonne le futur des paiements en Europe. Bien que TARGET2 reste vital pour certaines transactions, le besoin d’immédiateté et de disponibilité rend les virements instantanés irrésistiblement attrayants pour beaucoup. Adapter l’éducation, par exemple grâce à la formation paiements SEPA, permet de mieux naviguer cet espace en constante évolution.

Pour en savoir plus, consultez des ressources spécialisées comme European Central Bank, SWIFT, et EPC.

En combinant ces approches, l’Europe des paiements avance vers un futur plus agile, qui répond mieux aux attentes des usagers tout en intégrant les leçons passées de systèmes éprouvés comme TARGET2.